Кога секој месец од вашата плата се издвојуваат средства за пензиско осигурување, најчесто го гледате само износот што се уплатува. Но, зад секоја уплата се одвива процес што трае со години и има директно влијание врз вашата идна пензиска сигурност.
Дел од средствата се насочуваат кон првиот пензиски столб, додека кај членовите на вториот столб, дел од придонесот се уплаќа на индивидуална сметка во избраниот пензиски фонд. Поконкретно, од вкупниот придонес за пензиско осигурување кој изнесува 19,9% од бруто платата, 13,9% се насочуваат во првиот столб, додека 6% се уплаќаат на индивидуалната сметка во вториот столб. Тие средства потоа се инвестираат и постепено се акумулираат во текот на работниот век.
Токму тука се наоѓа една од клучните разлики меѓу првиот и вториот пензиски столб. Првиот столб функционира врз принципот на генерациска солидарност, односно тековно уплатените придонеси се користат за исплата на пензиите на сегашните пензионери.
Вториот столб функционира врз принципот на капитализација на средствата. Придонесите се евидентираат на индивидуална сметка на членот, се инвестираат, а остварениот принос се акумулира на сметката. На тој начин, секоја уплата станува дел од личната пензиска заштеда која се гради низ времето.
Професионално управување и долгорочно инвестирање
Вториот пензиски столб не значи дека средствата само се собираат на една сметка и чекаат до пензионирањето. Тие се инвестираат согласно законски утврдени правила и инвестициски стратегии, на различни пазари и во различни финансиски инструменти. Целта на ваквото инвестирање е средствата да создаваат принос и постепено да ја зголемуваат вредноста на пензиската заштеда.
Овој процес е особено важен затоа што пензиското штедење е долгорочно. Кога придонесите и остварените приноси се акумулираат со години, времето станува еден од најважните фактори во создавањето вредност. Дури и средствата што на почетокот изгледаат како мали месечни износи, преку редовно издвојување и долгорочно инвестирање можат постепено да прераснат во значајна лична пензиска заштеда.
Зад секоја индивидуална сметка стои професионално управување со средствата. Пензиските друштва имаат задача да ги инвестираат средствата на членовите согласно утврдените правила и инвестициски стратегии, со распределба на средствата меѓу различни финансиски инструменти и пазари. На домашниот пазар на капитал, пензиските фондови се меѓу значајните институционални инвеститори, додека дел од средствата се инвестираат и на меѓународни пазари.
Ова значи дека вториот столб не е само механизам за издвојување средства, туку систем во кој тие професионално се управуваат со цел да создадат дополнителен извор на приходи за пензионерските години.
За конкретен приказ на распределбата на средствата, подолу е даден графикон од податоците во годишниот извештај на МАПАС за 2025 година. Тој ја прикажува структурата на инвестициите на задолжителните пензиски фондови со состојба на 31 декември 2025 година.
Графикон: Структура на инвестициите во вториот пензиски столб.
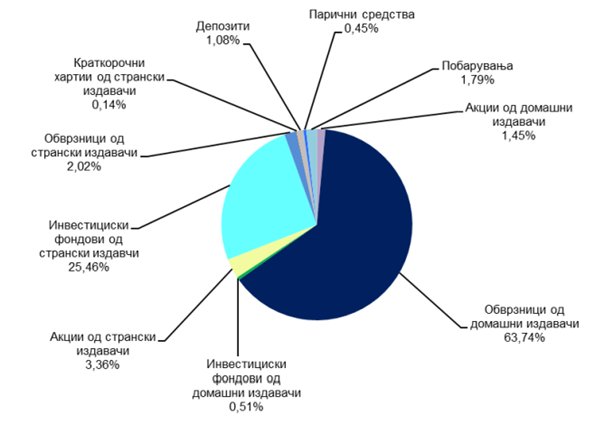
Извор: МАПАС, Извештај за состојбите во капитално финансираното пензиско осигурување во 2025 година, структура на инвестициите на задолжителните пензиски фондови, состојба на 31.12.2025 година.
Како што може да се види од структурата, дел од средствата на задолжителните пензиски фондови се вложуваат и на меѓународните финансиски пазари. Она што многумина не го знаат е дека токму преку овие инвестиции, членовите на вториот столб практично стануваат индиректни акционери во големи странски инвестициски фондови и сопственици на акции во најуспешните светски компании (вклучувајќи глобални технолошки гиганти, реномирани фармацевтски компании и светски брендови). Од друга страна, на домашен план, средствата најмногу се инвестираат во државни обврзници кои гарантираат стабилност, како и во најуспешните македонски компании.
Сепак, во моментов опсегот на ваквите дозволени инвестиции е строго уреден со законска и подзаконска регулатива. Евентуалното приспособување на овие правила може да отвори простор за поинаква распределба и поголема диверзификација на инвестициите во странство, доколку тоа го дозволат регулаторната рамка и принципите за заштита на средствата на членовите. Секоја промена треба да се разгледува внимателно, со соодветна процена на ризиците и долгорочниот интерес на осигурениците.
Ваша сметка, ваша заштеда и право на наследство
Една од најважните карактеристики на вториот столб е тоа што средствата се водат на индивидуална сметка на секој член. Тие се одвоени од имотот на пензиското друштво и се чуваат кај банка чувар на имот, под надзор на надлежната институција за супервизија. Тоа создава јасна одвоеност меѓу средствата на членовите и средствата на друштвото што управува со фондот.
Членот има увид во својата пензиска заштеда и може да ја следи нејзината вредност. На овој начин, пензиското штедење не останува апстрактна обврска далеку во иднината, туку станува конкретна лична финансиска категорија што постепено се гради во текот на работниот век.
Дополнително, во одредени случаи предвидени со закон, средствата на индивидуалната сметка можат да бидат предмет на наследување. Тоа е една од најзначајните карактеристики кои му даваат посебна вредност на вториот столб, бидејќи средствата што се акумулираат низ годините се директно поврзани со конкретниот член и неговото семејство, односно се лична сопственост.
Највредниот сојузник е времето
Пензијата можеби изгледа далеку кога сте на почетокот или во средината на работниот век. Но, токму тоа е периодот во кој се создава најголемиот дел од пензиската заштеда. Секоја година членство значи нови уплати, нови инвестиции и ново време во кое средствата можат да создаваат дополнителна вредност.
Затоа вториот пензиски столб не треба да се гледа само како уште еден дел од пензискиот систем. Тој е долгорочен процес во кој денешните уплати постепено се претвораат во лична пензиска заштеда. Колку подолго трае процесот, толку повеќе време има за акумулација и инвестирање.
Разбирањето на овој процес е првиот чекор кон поодговорно планирање на сопствената иднина. Затоа е важно секој член да знае во кој пензиски фонд е член, како се управува со неговите средства и какви права му припаѓаат. За повеќе информации, обратете се до вашето пензиско друштво и информирајте се за вашата индивидуална сметка, вашите права и можностите што ги имате како член на вториот пензиски столб.
Бидејќи пензиската заштеда не се создава во еден ден. Таа се гради со секоја уплата, секоја година и секоја одлука што ја носите денес за вашата иднина.
Супервизор на капитално финансираното пензиско осигурување е Агенцијата за супервизија на капитално финансирано пензиско осигурување (МАПАС) www.mapas.mk.