Секоја квалитетна дискусија се заснова на рационално согледување на факти, без селективност и пристрасност, секако доколку целта е заедничка: Да се стигне до најдоброто решение.
Земајќи ги предвид интегритетот, професионалноста и кредибилитетот на CFA Institute и Marsh, немаме причина да се сомневаме во објективноста на нивното рангирање на пензиските системи на глобално ниво. Во своето 18-то издание на Глобалниот пензиски индекс кое се однесува на 2026 година, а беше објавено во октомври, 55 пензиски системи низ светот се рангирани според три клучни параметри: Адекватност, Одржливост и Интегритет.
Одржливоста на пензиските системи, која се однесува на сигурноста на идните пензии, е особен предизвик за државите кои се соочуваат со изразени демографски предизвици како нашата, но и на многу држави кои целосно или скоро целосно се потпираат на пензии обезбедени од државата.
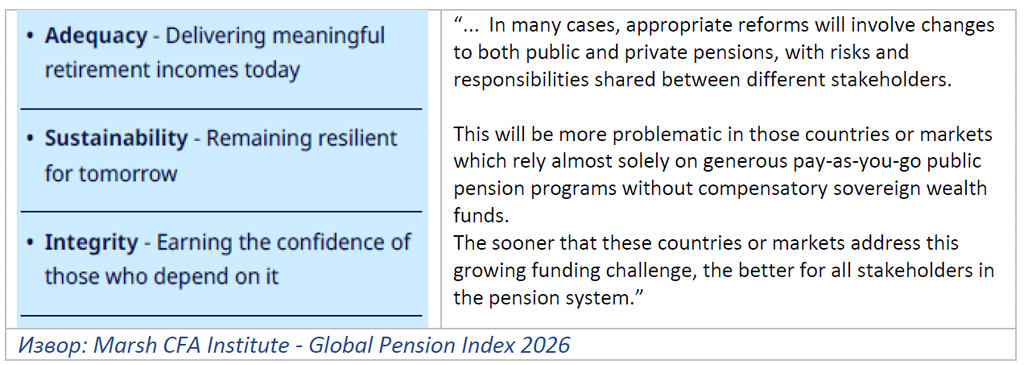
Во поглед на рангираните пензиски системи и објавените пропратни загрижувачки податоци за демографските предизвици во развиените држави наспроти подготвеноста на системите да се справат со истите, можат да се извлечат повеќе релевантни заклучоци. Дел од нив се однесуваат на насоките што авторите ги препорачуваат за зајакнување на долгорочната одржливост на пензиските системи.
1. Препораки за зајакнување на пензиските системи
Неповолните демографски трендови создаваат сериозни предизвици за обезбедување адекватни и одржливи пензии, зголемувајќи ја потребата од правична распределба на товарот и одговорностите меѓу генерациите. За да се зачува довербата во пензискиот систем на долг рок, CFA Institute и Marsh препорачуваат три клучни насоки:
1. Јасно дефинирани цели на пензиските системи;
2. Зајакнување на капитално финансираните компоненти;
3. Поголема флексибилност на финансиските производи и услуги.
Во делот на целите, како пример се наведува Австралија, која по повеќегодишна дебата со закон ја дефинираше целта на својот систем на капитално финансирано пензиско осигурување: „да ги зачува заштедите за да обезбедуваат приход што овозможува достоинствен живот во пензија, заедно со државната поддршка, на праведен и одржлив начин“. Јасно дефинираните цели претставуваат важен ориентир за реформските процеси. Тие помагаат реформите да се спроведуваат постепено и со јасна насока, бидејќи премногу радикалните промени можат да
предизвикаат нестабилност и да ја нарушат довербата во системот. Како пример се наведува Полска, каде што значителен дел од пензиските реформи воведени кон крајот на 1990-тите години подоцна беше ревидиран и поништен.
Флексибилноста се однесува на возраста за пензионирање, различните видови пензиски производи, инвестициските стратегии и моделите за исплата на пензиите. Стареењето на населението создава потреба од повисоки приноси, што бара соодветна регулаторна рамка и пошироки инвестициски можности. Сепак, приносите се само дел од равенката, бидејќи без доволни придонеси не може да се обезбеди соодветна пензиска акумулација.
Во однос на капитално финансираните компоненти, анализата укажува дека најголемите предизвици од стареењето на населението ќе ги почувствуваат системите што се потпираат исклучиво на тековно финансирање на пензиите. Поради тоа, јакнењето на капитално финансираните столбови се посочува како важен предуслов за долгорочна одржливост и отпорност на пензиските системи.
2. На врвот на ранг листата и годинава се наоѓаат капитално финансирани пензиски системи со повеќестолбен дизајн
Највисоката оценка А при рангирањето на пензиските системи во 2026та година ја добија Холандија, Данска, Исланд, Сингапур, Израел и Австралија. Сите шест највисоко рангирани системи според Marsh McLennan CFA Institute Global Pension Index 2026 имаат една заедничка карактеристика: не се потпираат исклучиво на државната пензија. Наместо тоа, тие комбинираат јавен пензиски столб со силни капитално финансирани професионални или индивидуални пензиски шеми, кои се задолжителни или речиси универзално опфатени. На тој начин се создаваат повеќе извори на приходи во староста, се распределуваат ризиците и се зајакнува долгорочната одржливост на пензискиот систем.
Во делот на регулативата која се однесува на инвестирањето на пензиските заштеди и управувањето со ризиците, во најголем дел од овие системи истата овозможува проширени инвестициски универзуми, можности за користење на современи алатки за управување со ризици, како и доволно ресурси за ангажирање на професионални и стручни кадри за користење на овие можности со цел максимизирање на приносите. Можноста за повисока изложеност во акции, вложувања во недвижности и берзански стоки и хеџирање на ризиците е предуслов за остварување на повисока реална стапка на принос на долг рок.
3. Хрватска трета година по вклучувањето во овој индекс ја задржува високата Б оценка
Хрватскиот пензиски систем е единствен од регионот кој е вклучен во ова рангирање. Со својата Б оценка, овој систем е повисоко рангиран од пензиските системи во САД, Шпанија, Италија, Австрија, Полска, Јапонија итн. Хрватскиот систем е тростолбен, со дизајн на мултифондови кој беше воведен пред повеќе од десет години и кој резултираше со повисоки стапки на принос кај поризичните, растечки фондови, кои се наменети за помладиот сегмент од работната сила.
Мултифондови во март годинава беа воведени и во соседна Бугарија, која не е вклучена во овој индекс, а во последното рангирање на Allianz од почетокот на 2025-та година беше високо рангирана. Во ова одделно рангирање, бугарскиот пензиски систем ја делеше водечката позиција во подиндексот за Одржливост со Данска и Индонезија, што беше аргументирано со порастот на возраста за пензионирање и капитално финансираните елементи на системот (втор и трет столб).
4. Солидни економски перформанси не значат по дефиниција силен пензиски систем
Силни економски перформанси на една држава можат да се рефлектираат на висока оценка на адекватноста на тековните пензиски примања, што има силна врска со тековните буџетски приходи и расходи. Сепак за да еден пензиски систем биде квалитетен, неопходно е да е и одржлив, односно сегашните вработени да имаат доверба во нивните идни пензиски примања.
Оттука, интересен е диспаритетот кај одредени држави помеѓу тековните економски параметри и оценката на квалитетот на пензискиот систем.
Полска е интересен пример на економски силна држава, чиј пензиски систем сепак е оценет со Ц. Во случајот на Полска, тековната поставеност води кон ниска оценка за Одржливост, до ниво кое влијае и на вкупното рангирање во Глобалниот пензиски индекс.
Релативно високата Б оценка во Германија се должи на солидната Адекватност на тековните пензиски примања. Сепак, токму ниската оценка на Одржливост доведе до кревање на свесноста и конкретни чекори за реформи на германскиот пензиски систем, со воведување на инвестициски компоненти. Интересен податок во оваа насока е и одлуката за издвојување на пензиски заштеди за деца од 6 до 18 години, што на долг рок може да доведе до значителна акумулација имајќи го предвид ефектот на сложена каматна стапка. Во рангирањето на пензиски системи во 2025-та година, Хрватска беше подобро рангирана од Германија. Помеѓу двете рангирања, заради најавените реформи, Германија забележа раст кај подиндексот за Интегритет за цели три поени, што ѝ овозможи да ја врати предноста во споредба со Хрватска.
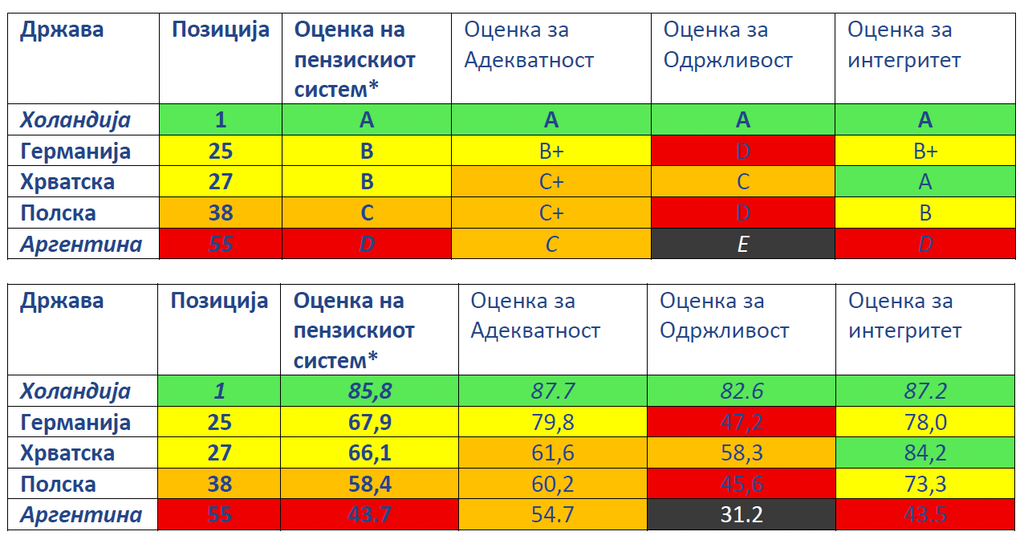
• Оценка А: Стабилен пензиски систем кој обезбедува соодветни пензиски примања, е одржлив на долг рок и се одликува со високо ниво на интегритет.
• Оценка B и B+: Добро поставен пензиски систем со многу силни страни, но и со извесни слабости кои треба да се унапредат за да се вброи меѓу најдобрите пензиски системи во светот.
• Оценка C и C+: Систем кој има одредени добри карактеристики, но и значајни ризици и/или недостатоци што треба да се адресираат; без такви подобрувања, неговата ефикасност и/или долгорочна одржливост може да бидат доведени во прашање.
• Оценка D: Пензиски систем со одредени силни страни, но и со сериозни слабости кои бараат суштински подобрувања. Без соодветни реформи, способноста на системот ефикасно да ги исполнува своите цели и да остане одржлив на долг рок е неизвесна.
• Оценка E: Слаб пензиски систем кој е во рана фаза на развој или, во некои случаи, сè уште не е целосно воспоставен. Извор: Marsh CFA Institute – Global Pension Index 2026
5. Дали учиме од најуспешните?
На 12 ноември 2025-та година во Скопје домашната Асоцијација на друштва за управување со пензиски фондови (АДПФ) ја одржа конференцијата “Одржлив пензиски систем – две децении прогрес”, која според листата на реномирани учесници доби меѓународен карактер. На овој настан, гостите од Бугарија пратија јасна порака дека во тоа време добар дел од нацрт законските измени кај нив се засновани на проучувањето на ефектите од воведувањето на мултифондови во Хрватска, со цел да се искористат на најдобар начин тамошните искуства.
Рангирањето на најуспешните пензиски системи, пак, во контекст на нивото на финансиска писменост и опкружувањето генерално во овие системи, дава важни примери и лекции за тоа како се размислува и дејствува со фокус на долг рок, со соодветна интергенерациска врамнотеженост на интересите на сегашните и идните пензионери, рефлектирана преку солидни нивоа на адекватност, одржливост, но и интегритет кај овие системи.
Домашните пензиски друштва во континуитет го следат развојот на пензиските системи во различни региони со различни предизвици и, во рамки на законските можности, настојуваат да ги имплементираат искуствата од најдобрите, ставајќи ги во континуитет на располагање сопствените ресурси за се што значи развој на домашниот пензиски систем.
Искуствата на најуспешните пензиски системи покажуваат дека одржливоста е резултат на континуирани прилагодувања кон демографските, економските и финансиските предизвици со силен фокус на долгорочните последици од сегашните одлуки. Токму затоа учењето од најдобрите не е прашање на избор, туку предуслов за посигурни пензии во иднина.