Kur çdo muaj nga paga juaj ndahen mjete për sigurimin pensional, zakonisht shihni vetëm shumën që paguhet. Por, pas çdo pagese zhvillohet një proces që zgjat me vite dhe që ndikon drejtpërdrejt në sigurinë tuaj të ardhshme pensionale.
Një pjesë e mjeteve drejtohet në shtyllën e parë pensionale, ndërsa për anëtarët e shtyllës së dytë, një pjesë e kontributit paguhet në llogarinë individuale në fondin pensional të përzgjedhur. Më konkretisht, nga kontributi i përgjithshëm për sigurimin pensional, i cili përbën 19,9% të pagës bruto, 13,9% drejtohen në shtyllën e parë, ndërsa 6% paguhen në llogarinë individuale në shtyllën e dytë. Këto mjete më pas investohen dhe akumulohen gradualisht gjatë jetës së punës.
Pikërisht këtu qëndron një nga dallimet kryesore midis shtyllës së parë dhe shtyllës së dytë pensionale. Shtylla e parë funksionon mbi parimin e solidaritetit ndërmjet gjeneratave, që do të thotë se kontributet e paguara aktualisht përdoren për pagesën e pensioneve të pensionistëve të sotëm.
Shtylla e dytë funksionon mbi parimin e kapitalizimit të mjeteve. Kontributet regjistrohen në llogarinë individuale të anëtarit, investohen, ndërsa kthimi i realizuar nga investimet akumulohet në llogari. Në këtë mënyrë, çdo pagesë bëhet pjesë e kursimeve personale pensionale, të cilat krijohen gradualisht me kalimin e kohës.
Menaxhim profesional dhe investim afatgjatë
Shtylla e dytë pensionale nuk do të thotë që mjetet thjesht grumbullohen në një llogari dhe presin deri në daljen në pension. Ato investohen në përputhje me rregullat dhe strategjitë e investimit të përcaktuara me ligj, në tregje të ndryshme dhe në instrumente të ndryshme financiare. Qëllimi i këtyre investimeve është që mjetet të gjenerojnë kthim dhe të rrisin gradualisht vlerën e kursimeve pensionale.
Ky proces është veçanërisht i rëndësishëm, sepse kursimi pensional është afatgjatë. Kur kontributet dhe kthimet e realizuara akumulohen për vite me radhë, koha bëhet një nga faktorët më të rëndësishëm në krijimin e vlerës. Edhe mjetet që në fillim duken si shuma të vogla mujore, përmes ndarjes së rregullt dhe investimit afatgjatë, mund të shndërrohen gradualisht në kursime të konsiderueshme personale pensionale.
Pas çdo llogarie individuale qëndron menaxhimi profesional i mjeteve. Shoqëritë pensionale kanë për detyrë t’i investojnë mjetet e anëtarëve në përputhje me rregullat dhe strategjitë e përcaktuara të investimit, duke i shpërndarë ato ndërmjet instrumenteve dhe tregjeve të ndryshme financiare. Në tregun vendas të kapitalit, fondet pensionale janë ndër investitorët institucionalë më të rëndësishëm, ndërsa një pjesë e mjeteve investohet edhe në tregjet ndërkombëtare.
Kjo do të thotë se shtylla e dytë nuk është thjesht një mekanizëm për ndarjen e mjeteve, por një sistem në të cilin ato menaxhohen në mënyrë profesionale, me qëllim krijimin e një burimi shtesë të të ardhurave gjatë viteve të pensionimit.
Për një paraqitje konkrete të shpërndarjes së mjeteve, më poshtë është dhënë një grafik i bazuar në të dhënat e raportit vjetor të MAPAS-it për vitin 2025. Ai paraqet strukturën e investimeve të fondeve pensionale të detyrueshme, sipas gjendjes më 31 dhjetor 2025.
Grafiku: Struktura e investimeve në shtyllën e dytë pensionale.
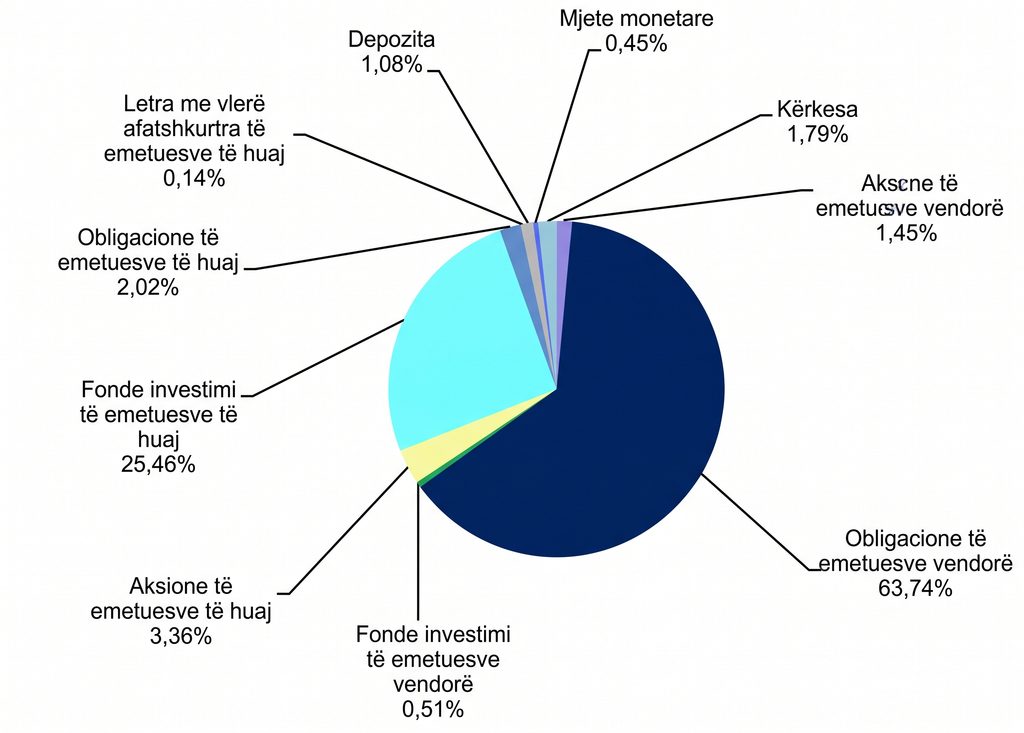
Burimi: MAPAS, Raporti mbi gjendjen në sigurimin pensional të financuar me kapital në vitin 2025, struktura e investimeve të fondeve pensionale të detyrueshme, sipas gjendjes më 31.12.2025.
Siç mund të shihet nga struktura, një pjesë e mjeteve të fondeve pensionale të detyrueshme investohet edhe në tregjet financiare ndërkombëtare. Ajo që shumë njerëz nuk e dinë është se pikërisht përmes këtyre investimeve, anëtarët e shtyllës së dytë bëhen praktikisht aksionarë të tërthortë në fonde të mëdha të huaja investimi dhe pronarë të aksioneve në kompanitë më të suksesshme në botë, duke përfshirë gjigantët globalë të teknologjisë, kompanitë farmaceutike me reputacion dhe markat e njohura botërore. Nga ana tjetër, në tregun vendas, mjetet investohen kryesisht në obligacione shtetërore, të cilat garantojnë stabilitet, si dhe në kompanitë më të suksesshme maqedonase.
Megjithatë, aktualisht, fusha e këtyre investimeve të lejuara rregullohet në mënyrë strikte me ligje dhe akte nënligjore. Përshtatja e mundshme e këtyre rregullave mund të krijojë hapësirë për një shpërndarje të ndryshme dhe diversifikim më të madh të investimeve jashtë vendit, nëse kjo lejohet nga kuadri rregullator dhe parimet për mbrojtjen e mjeteve të anëtarëve. Çdo ndryshim duhet të shqyrtohet me kujdes, duke bërë një vlerësim të përshtatshëm të rreziqeve dhe të interesit afatgjatë të të siguruarve.
Llogaria juaj, kursimet tuaja dhe e drejta e trashëgimisë
Një nga karakteristikat më të rëndësishme të shtyllës së dytë është se mjetet regjistrohen në llogarinë individuale të secilit anëtar. Ato janë të ndara nga pasuria e shoqërisë pensionale dhe ruhen pranë një banke kujdestare të aseteve, nën mbikëqyrjen e institucionit kompetent mbikëqyrës. Kjo siguron një ndarje të qartë midis mjeteve të anëtarëve dhe mjeteve të shoqërisë që administron fondin.
Anëtari ka qasje në informacionin për kursimet e tij pensionale dhe mund të ndjekë vlerën e tyre. Në këtë mënyrë, kursimi pensional nuk mbetet një detyrim abstrakt që i përket një të ardhmeje të largët, por shndërrohet në një kategori konkrete financiare personale, e cila ndërtohet gradualisht gjatë jetës së punës.
Për më tepër, në raste të caktuara të parashikuara me ligj, mjetet në llogarinë individuale mund të jenë objekt trashëgimie. Kjo është një nga karakteristikat më të rëndësishme që i japin shtyllës së dytë një vlerë të veçantë, pasi mjetet e akumuluara ndër vite lidhen drejtpërdrejt me anëtarin përkatës dhe familjen e tij, pra përbëjnë pronë personale.
Aleati më i vlefshëm është koha
Pensioni mund të duket ende larg kur jeni në fillim ose në mes të jetës suaj të punës. Por pikërisht kjo është periudha gjatë së cilës krijohet pjesa më e madhe e kursimeve pensionale. Çdo vit anëtarësimi nënkupton kontribute të reja, investime të reja dhe më shumë kohë gjatë së cilës mjetet mund të krijojnë vlerë shtesë.
Prandaj, shtylla e dytë pensionale nuk duhet parë thjesht si një pjesë tjetër e sistemit pensional. Ajo është një proces afatgjatë, në të cilin kontributet e sotme shndërrohen gradualisht në kursime personale pensionale. Sa më gjatë të zgjasë ky proces, aq më shumë kohë ka në dispozicion për akumulim dhe investim.
Kuptimi i këtij procesi është hapi i parë drejt planifikimit më të përgjegjshëm të së ardhmes suaj. Prandaj, është e rëndësishme që çdo anëtar të dijë se në cilin fond pensional është anëtar, si menaxhohen mjetet e tij dhe cilat të drejta i takojnë. Për më shumë informacion, kontaktoni shoqërinë tuaj pensionale dhe informohuni për llogarinë tuaj individuale, të drejtat tuaja dhe mundësitë që keni si anëtar i shtyllës së dytë pensionale.
Sepse kursimet pensionale nuk krijohen brenda një dite. Ato ndërtohen me çdo kontribut, çdo vit dhe çdo vendim që merrni sot për të ardhmen tuaj.
Mbikëqyrësi i sigurimit pensional të financuar me kapital është Agjencia për Mbikëqyrjen e Sigurimit Pensional të Financuar me Kapital (MAPAS). www.mapas.mk.